• 登录|注册
  • 首页

  • 研究所介绍 研究所介绍研究所动态研究所领导研究所架构

  • 城市资讯 头条推荐地市资讯县市区资讯乡镇街道资讯图片新闻

  • 天和经济研究所大讲堂 大讲堂介绍精彩内容视频回放大讲堂动态

  • 课题研究 研究领域指数排名研究成果

  • 会议活动 活动预告活动回顾品牌推广

  • 宣传推介 招商服务招商动态招商项目库企业推介

  • 天和数据库 理论报告库案例库数据库

    注册
      
      忘记密码
  • 城市资讯
  • 图片新闻乡镇街道资讯县市区资讯地市资讯头条推荐
  •   位置:首页 > 城市资讯 > 头条推荐
  • 7419亿美元估值背后:北京独角兽从“估值高地”走向“营收决战”《2026年北京市独角兽企业发展研究报告》解读

     信息来源:天和经济研究所 发布时间:2026-10-26
    摘要
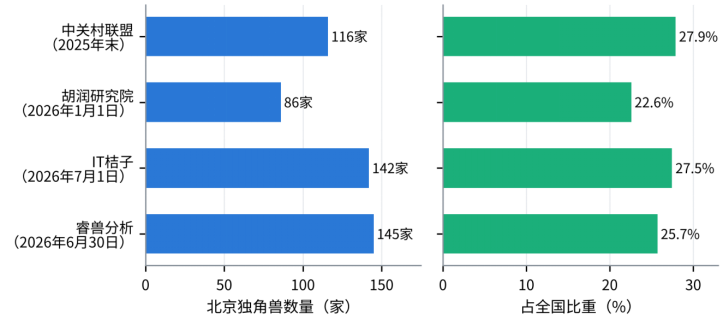
    天和经济研究所领军企业研究院重磅发布《2026年北京市独角兽企业发展研究报告》。北京作为中国独角兽数量最多、估值总额最高的城市,截至2025年末共有独角兽企业116家(占全国27.9%),总估值达7419亿美元(占全国46.1%),数量与估值连续六年蝉联全国第一,且116家企业的总估值相当于全国其余300家合计的85.5%。然而,在这份亮眼的成绩单背后,北京独角兽正经历着深刻的结构裂变与商业化大考: [点击此处,直接进入“天和数智”小程序查阅完整版报告《2026年北京市独角兽企业发展研究报告》】

    估值真相:“单极托举”与“多点跃升”并存

    表面上看,北京独角兽平均估值高达64.0亿美元,但结构上呈现显著的“单极托举”特征:
    头部效应极化:按公开报道测算,抖音集团一家估值约4800亿美元,占北京总估值的64.7%。剔除抖音后,其余115家平均估值仅为22.8亿美元,低于全国剔除北京后的平均水平(28.9亿美元),腰部企业仍以10亿—30亿美元的“群雁”为主。
    新头雁加速崛起:2026年,北京头雁梯队开始从“单一平台”向“平台+AI”扩展。月之暗面估值从2025年底的43亿美元飙升至2026年10月上市前轮次的约500亿美元,跨入超级独角兽行列;快手分拆的可灵AI也以约180亿美元投后估值完成首轮独立融资。

    赛道洗牌:硬科技占四分之三,AI与未来产业领跑

    北京已完成从消费互联网向硬科技的切换,硬科技独角兽占比超75%(不少于88家):
    人工智能绝对统治:北京拥有AI独角兽40家,占全市独角兽的34.5%,占全国AI独角兽(69家)的58.0%,其中约73%集聚在海淀区。通用大模型正从“集体晋级”转向“资本化分化”,商业重心从C端流量转向B端API调用。
    第二梯队密集爆发:具身智能、商业航天、AI芯片、AI制药、量子计算成为新晋主力。全国估值百亿以上的6家具身智能企业中,北京占2家(银河通用、星海图估值均超200亿元);全国13家商业航天独角兽中北京占5家(蓝箭航天、银河航天等),2025年至2026年一季度融资额占全国的55.3%;玻色量子、华深智药等也在各自赛道实现突破。

    生态代谢:“恒量高换”与“上市驱动”

    北京独角兽存量常年稳定在115家左右,但内部呈现“恒量高换”的高频更替特征,年周转率约20%:
    高频进出:2024年与2025年,北京每年新晋独角兽均超20家,但同期也有20余家因上市、并购、降级、停摆(如毫末智行2025年11月全员停工)或超龄而退出。2026年上半年,北京更迎来集中晋级期,新增独角兽达24家(睿兽分析口径),居全国首位。
    排队IPO:资本循环正由“融资驱动”转向“上市驱动”。
    摩尔线程
    已登陆科创板,
    智谱
    在港交所挂牌并拟冲刺“A+H”双上市;月之暗面、可灵AI、昆仑芯、银河航天、蓝箭航天、玻色量子等十余家企业正处于上市辅导或筹划阶段。此外,2020—2025年成立的独角兽中,大厂或央国企孵化分拆占比升至50.6%,首次超越独立创业(46.1%)。

    核心挑战:悬在头顶的“四道关口”

    依托本报告构建的“源·转·资·场”(策源密度、转化速率、资本厚度、场景深度)乘数模型诊断,北京虽在策源密度(海淀)和资本厚度(千亿级市级政府投资基金、三级耐心资本)上优势显著,但存在“海淀研发—亦庄/昌平中试—京津冀量产”的空间协同断点,且面临四大严峻挑战:
    造血关:估值增速远快于收入增速。可灵AI与月之暗面的估值分别约为其年化收入的36倍和167倍;可灵AI 2025年净亏损约19亿元。大模型企业研发支出中算力占比极高(智谱2025年上半年达71.8%),在境内会计准则下费用化处理,严重挤压利润表。
    退出关:港股18C通道较快,但科创板对未盈利企业审核依然审慎(如蓝箭航天审核因财报更新中止),且IPO之外缺乏成熟的并购与S基金份额转让市场。
    要素关:高端算力受外部管制制约,且与沪深杭在算法与工程复合型人才上竞争激烈,甚至出现“注册在外、研发在京”的分流现象。
    出海关:企业虽通过API调用、云分发等“能力输出”加速出海,但数据跨境、外资审查与地缘政治风险直接牵动估值命脉。

    2026—2030展望:从“估值领先”走向“营收领先”

    报告推演显示,2026年四季度至2027年二季度是决定北京独角兽走向的关键窗口期。在基准情景下,2030年末北京独角兽存量有望达141家;但若上市通道收窄、赛道批量出清,存量在压力情景下可能回落至86家。为此,报告呼吁政府将考核从“存量数量”转向“毕业质量”,将场景开放转为“清单制与首购制”;投资机构应建立以收入质量为锚的估值纪律;创业者则需坚持
    PMF(产品市场匹配)
    验证先于估值扩张。
    想要获取更多核心干货与深度数据。115家北京独角兽企业完整名单及赛道分类都有哪些?  “源·转·资·场”乘数模型如何精准拆解企业生成机制?   19张高清数据图表与4大核心图谱清单(涵盖月之暗面估值曲线、北京1000亿政府投资基金构成、独角兽上市时间表等)详情如何? 立即打开微信,搜索并进入【天和数智】小程序,阅读《2026年北京市独角兽企业发展研究报告》万字全文,掌握中国硬科技与资本周期的最新风向标!

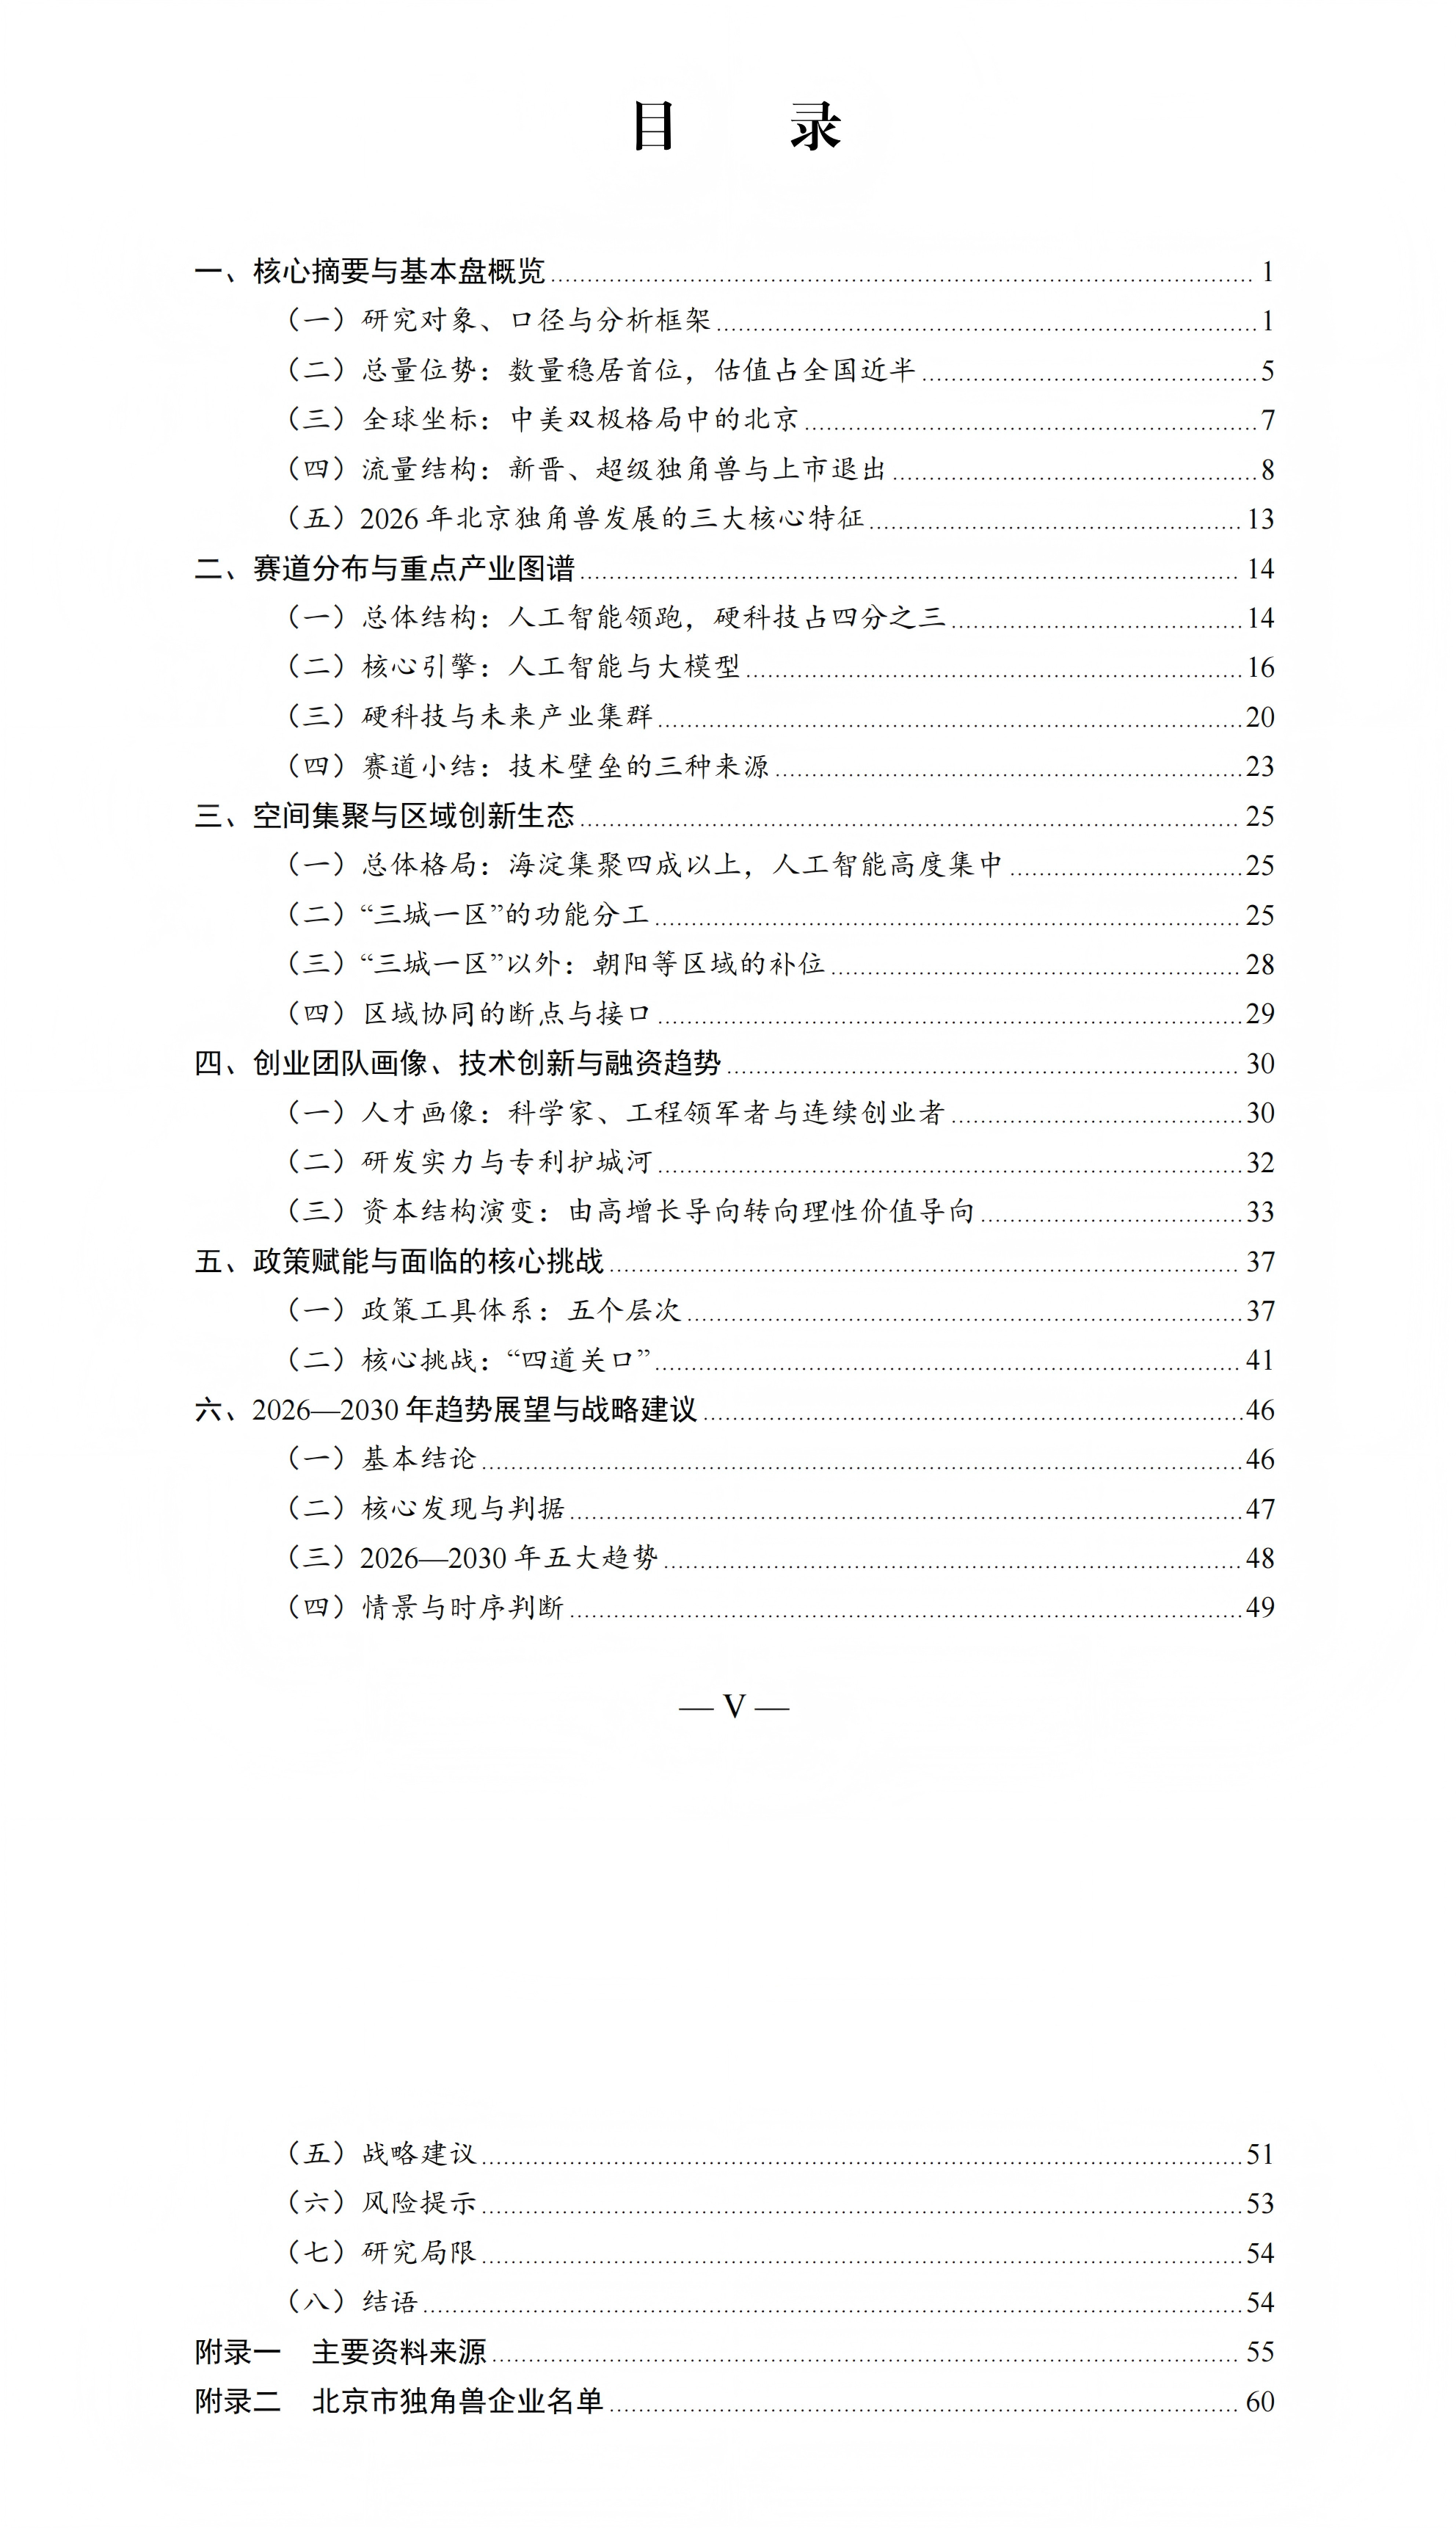
    《2026年北京市独角兽企业发展研究报告》


    图1 不同统计口径下北京独角兽企业数量及占全国比重
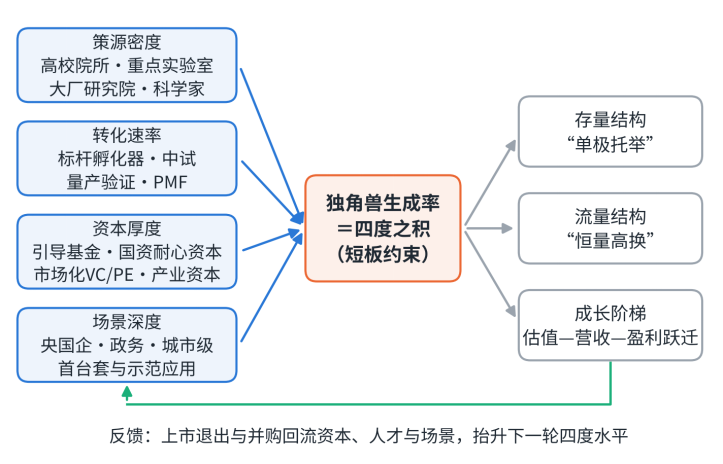

     图2  “源·转·资·场”乘数模型示意
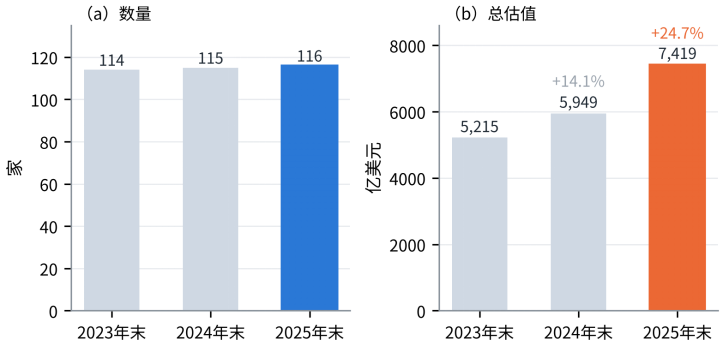

     图3  2023—2025年北京市独角兽企业数量与总估值
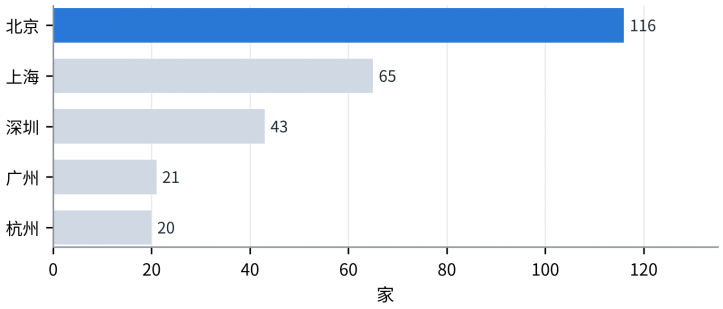

     图4  2025年末中国独角兽企业数量前五城市
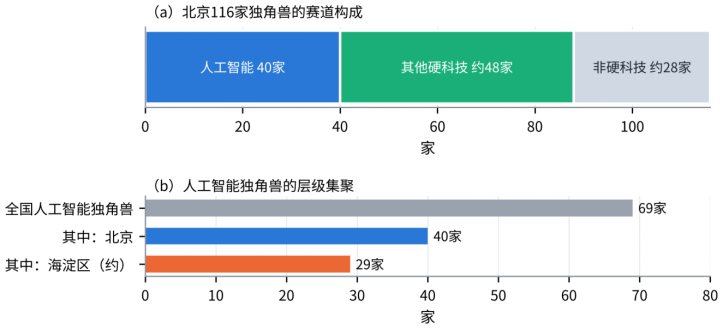
     图9  2025年末北京独角兽企业赛道构成与人工智能独角兽层级集聚
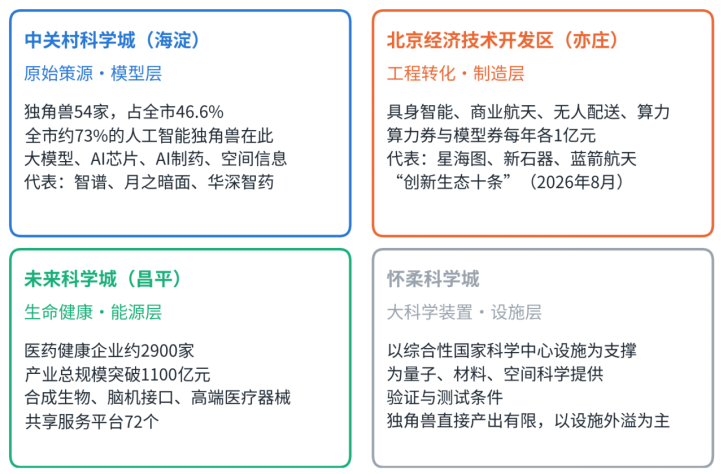
     

    图12  “三城一区”在独角兽生成中的功能分工
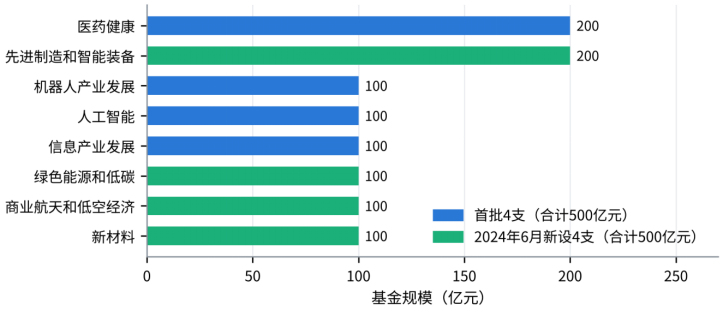

     图15 北京市新设8支政府投资基金构成
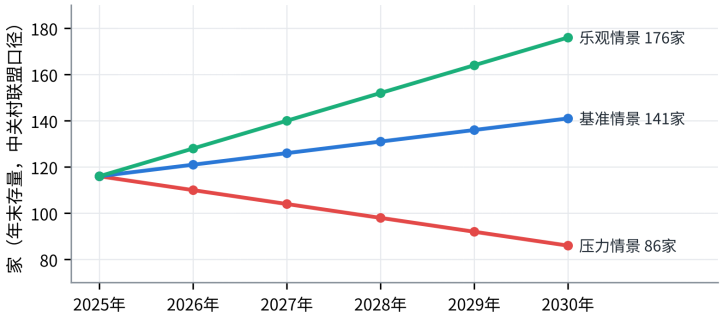

     图19  2026—2030年北京独角兽企业存量情景推演

    上一条:2026世界能源发展报告——历史性转折与历史性冲击交汇之年
    下一条:读懂《四川省县域经济发展报告(2026)》 | 四川县域发展的七种范式
    相关文章
    天和镇域经济观察:小镇大产业之燕郊镇——产业集群的飞速发展2025-07-16
    天和镇域经济观察:广佛之心——大沥镇2025-07-16
    天和镇域经济观察:小镇大产业之陈埭镇——“中国鞋都”的成长2025-07-16
    天和镇域经济观察:小镇大产业之桥头镇——纽扣与拉链2024-08-09
    天和镇域经济观察:小镇大产业之白沟镇——从手工作坊到年产8亿个箱包的小镇2024-07-29
    830个脱贫县名单汇总(根据民政部行政区划简册统计)2025-10-24
    天和千强上市公司观察:千强上市公司系列报道第七篇——中国移动2025-02-08
    天和地级行政区观察:无锡——人均GDP连续第一的地级市2024-09-09
    天和县域经济观察:小县大产业之盱眙——龙虾之都2025-02-07
    天和镇域经济观察:小镇大产业之河古庙镇——有“灵魂”的自行车2024-07-19
    天和名村观察:长江村——千亿产值背后的产业密码2025-01-13
    天和镇域经济观察:浙江柳市镇——产业蓬勃发展,铸就经济强镇2025-07-16
    天和县域经济观察:小县大产业之东海——穿戴甲带来的指尖经济2024-09-04
    天和镇域经济观察:舌尖上的经济小镇——杨安镇2024-08-23
    天和地级行政区观察:京津冀朋友圈里低调又强大的唐山2024-09-25
  •     欢迎投稿:来稿请发送到至cntianhe@sina.com

        CopyRight©2026 cntianhe.org.cn All Rights Reserved 天和经济研究所 版权所有

        E-mail:cntianhe@sina.com 京ICP备2024042563号-1

        联系电话:010-82169629