海南省县域经济发展报告(2026)
信息来源:天和经济研究所 发布时间:2026-09-21
海南省县域经济发展报告(2026)
核心内容
封关元年 海南县域如何由政策覆盖走向产业承接
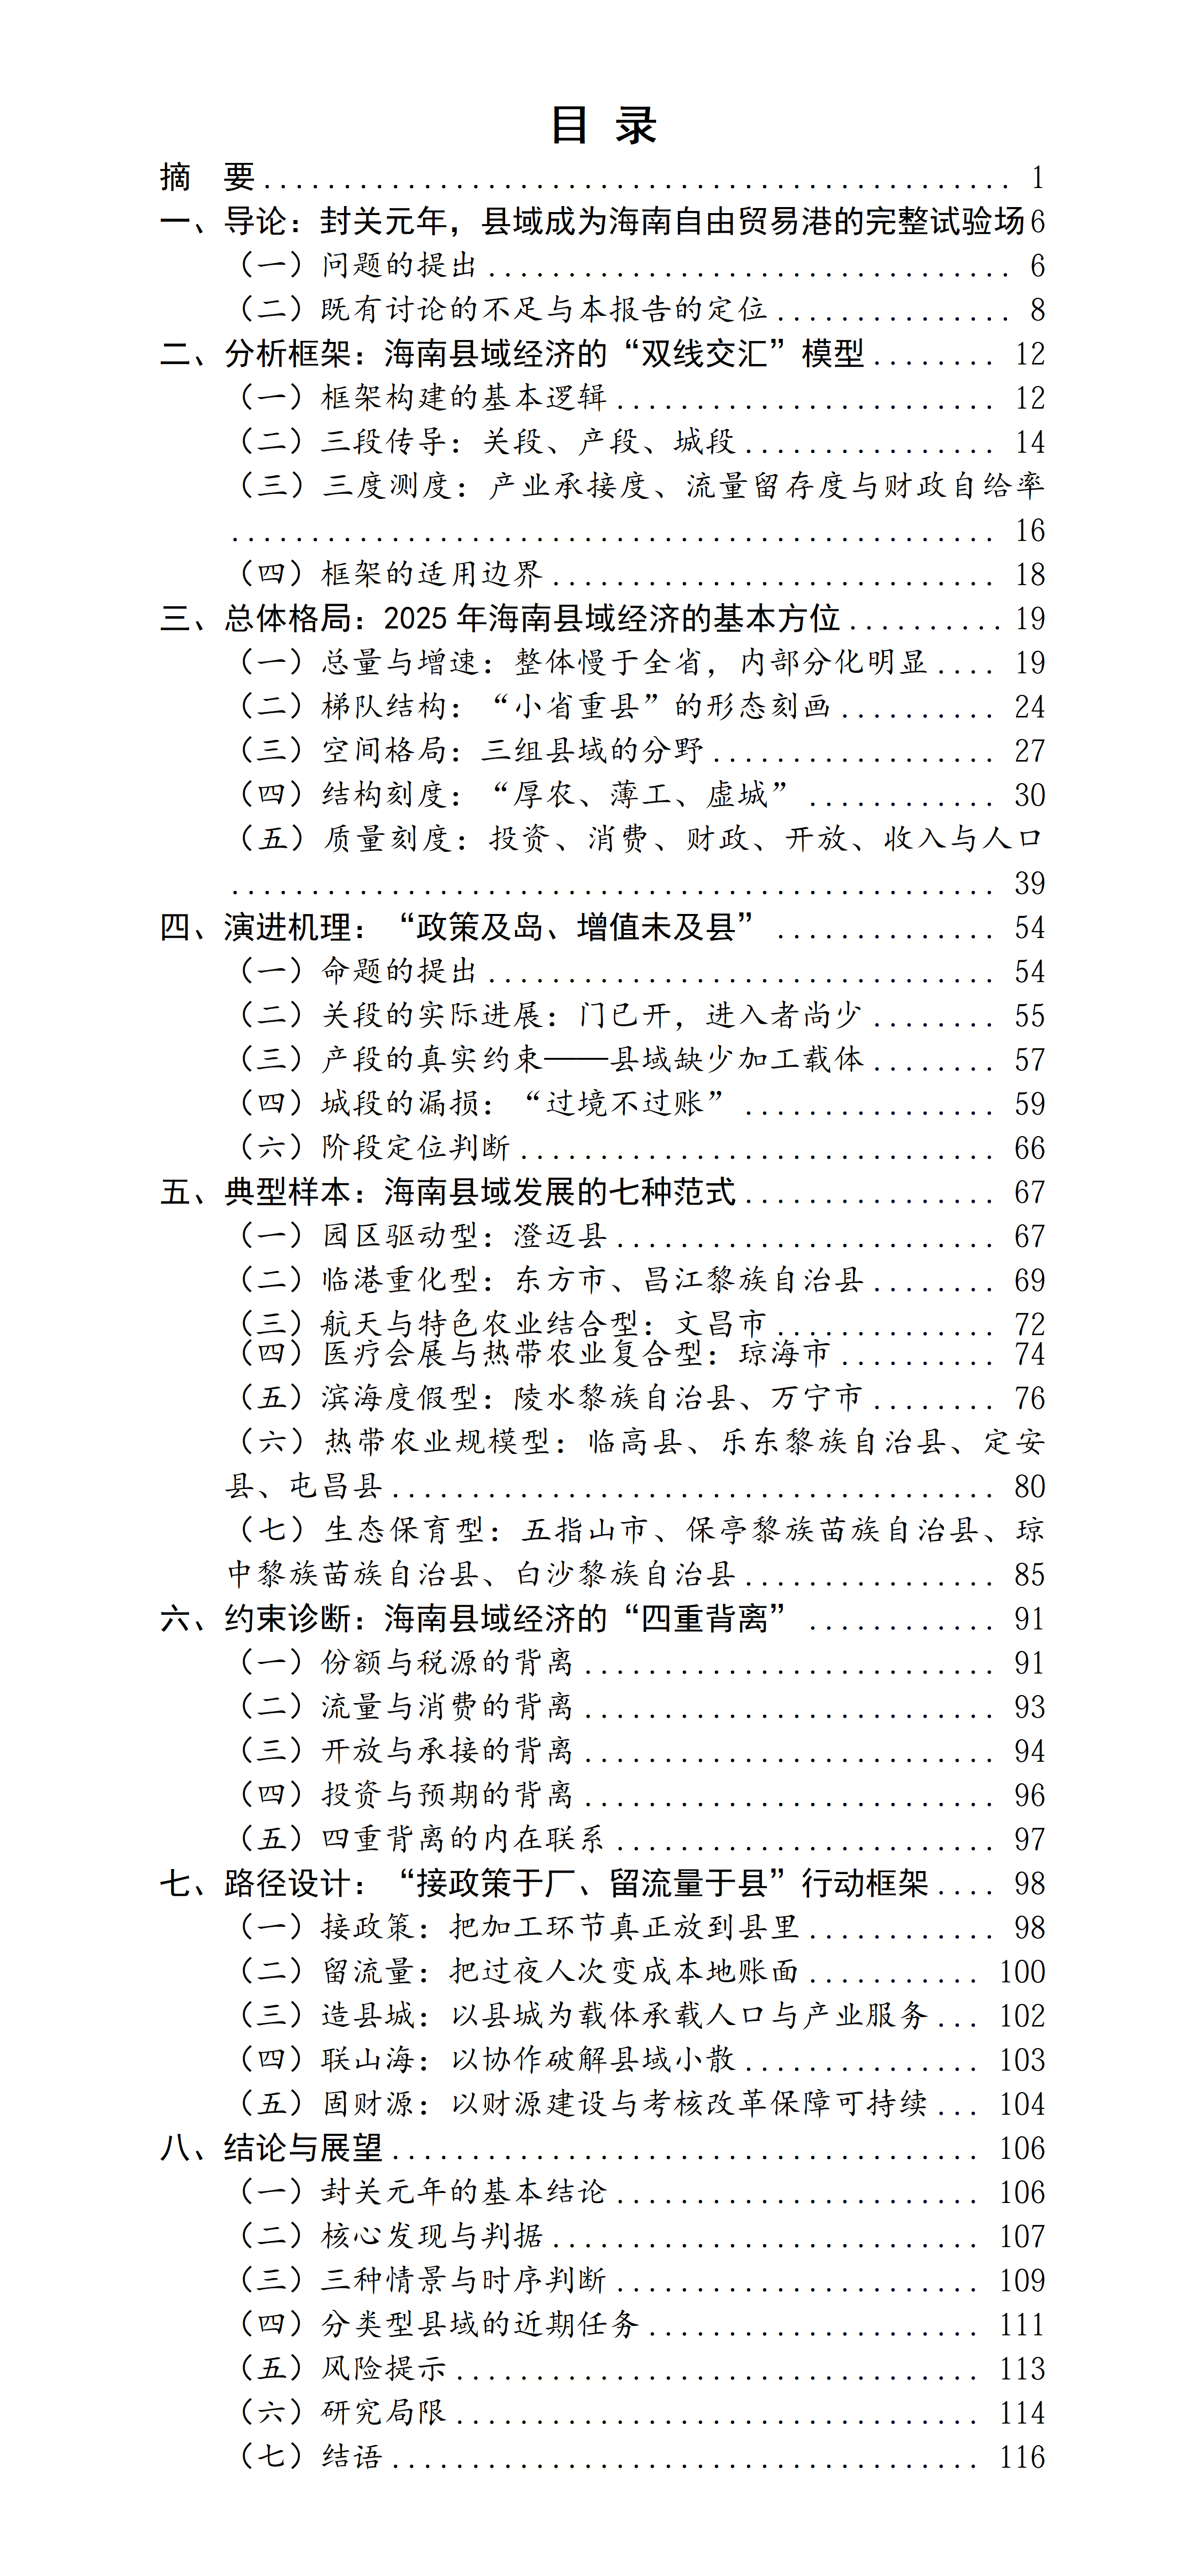
2025年是海南自由贸易港建设进程中具有分界意义的一年。12月18日,全岛封关运作正式启动,3.39万平方公里的海南岛整体实行特殊的海关监管制度,“一线”放开、“二线”管住、岛内自由由制度设计变为运行现实。
海南的县域具有独特的制度位置。全省现行省直辖县级行政区共15个,封关运作使这些市县整体进入自由贸易港政策适用范围,省直管体制又使政策与财力从省到县只有一跳。天和经济研究所《海南省县域经济发展报告(2026)》把这两条同时作用于县域的力量概括为“双线交汇”,并据此考察封关元年海南县域经济的总体格局、演进机理、典型范式、约束条件与突破路径。报告的基本结论可以概括为三句话:制度到位、结构未动、留存待建。2025年,15个省直管市县实现地区生产总值合计3473.83亿元,相当于全省的42.84%。其中,第一产业增加值合计1249.86亿元,占全省76.09%;第二产业增加值合计588.95亿元,占全省40.23%;第三产业增加值合计1635.05亿元,占全省32.69%。县域接待过夜人数合计3918.29万人次,占全省53.61%。全省经济总量在各省区中居后,而县域板块在省内所占份额居前,形成鲜明的“小省重县”特征。县域内部的规模差异同样明显。15个市县中,地区生产总值超过500亿元的仅澄迈县1个;300亿元至500亿元的3个;200亿元至300亿元的4个;100亿元至200亿元的3个;100亿元以下的4个。澄迈县以559.92亿元居首,五指山市为51.91亿元,最大者是10.8倍。
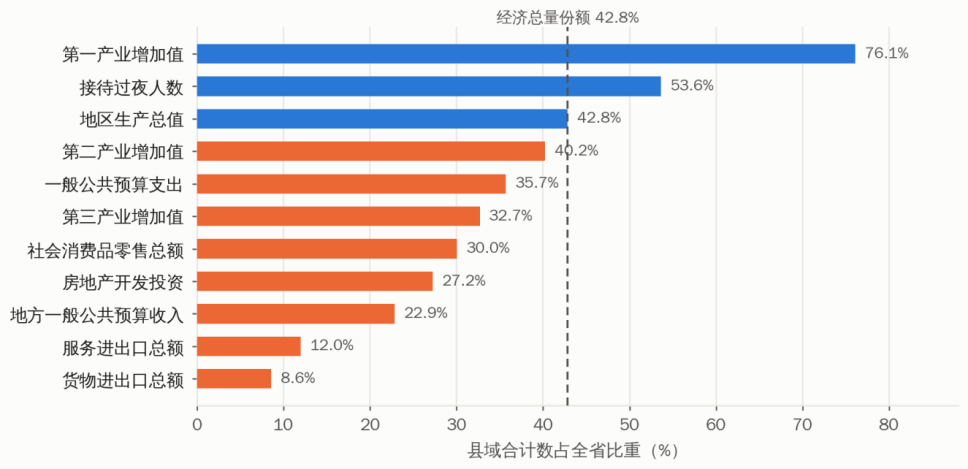
说明:县域合计数为15个省直管市县加总,由本报告依据分市县数据计算;比重以全省同口径数据为分母。虚线为地区生产总值份额42.8%,用于识别各指标相对于经济总量份额的高低。图中呈现出清晰的份额阶梯:县域在农业和旅游流量上的份额明显高于经济总量份额,财政收入、服务进出口和货物进出口份额则明显偏低。海南县域“重”在农业与流量,“轻”在税源与开放。“厚农”表现为第一产业比重全面高于全省。2025年,15个市县第一产业占地区生产总值的比重全部高于全省20.3%的水平,其中12个高于30%,临高县63.5%、乐东黎族自治县55.3%、白沙黎族自治县43.2%、文昌市40.0%居前。县域以约五分之二的经济总量,支撑了全省四分之三以上的农业增加值。报告认为,这种“厚”不是简单的落后标志,而是海南县域承担冬季瓜菜、热带水果和水产品供给功能的结果,也是尚未充分转化的原料基础。“薄工”表现为第二产业普遍单薄且大面积收缩。第二产业占比高于全省18.0%的仅东方、昌江、万宁、琼中、定安5个市县;低于10%的有屯昌、白沙、临高3个;15个市县中有8个第二产业增加值负增长。县域货物进出口总额合计237.18亿元,仅占全省8.59%;服务进出口总额合计83.23亿元,仅占全省12.02%。其中,澄迈一县的货物进出口占县域合计的43.6%,服务进出口占71.6%,其余县域对外贸易规模普遍较小。“虚城”表现为第三产业比重接近一半,但本地商贸和县城承载能力偏弱。县域第三产业占比47.07%,社会消费品零售总额合计803.28亿元,相当于县域地区生产总值的23.1%,低于全省33.0%的水平。已公布常住人口城镇化率的11个市县全部低于全省64.08%,琼中为35.47%、白沙为35.45%。这意味着,服务业比重并不等同于本地消费能力和县城功能已经形成。由此,报告对封关元年的动力机理作出判断:“政策及岛、增值未及县”。政策覆盖是全域的,但政策转化为产出需要加工环节作为载体,而县域恰恰缺少这一载体。制度通道已经打开,具备使用能力的县域主体仍然较少。第一,份额与税源背离。县域创造全省42.84%的地区生产总值,却只贡献22.86%的地方一般公共预算收入,同时承担35.68%的一般公共预算支出。县域整体财政自给率为24.70%,低于全省38.54%;15个市县中有13个低于全省水平,白沙为6.4%,琼中、临高、五指山均为9.6%。第二,流量与消费背离。县域接待过夜人数占全省53.61%,社会消费品零售总额却只占30.05%。以社会消费品零售总额除以接待过夜人数计算的“流量留存度”,全省为3658元/人次,而过夜人数较多的琼海、陵水、万宁、文昌分别只有1447元、513元、1885元、1907元。报告将这类旅游流量未能充分沉淀为本地零售和餐饮收入的现象概括为“过境不过账”。第三,开放与承接背离。全省服务进出口总额692.55亿元、增长22.1%,13个重点园区营业收入27210.84亿元,而县域货物进出口仅占全省8.59%,且83.3%集中于澄迈、万宁、文昌三地。开放政策已经直达县域,但加工、仓储、检测、维修等承接环节尚未形成足够密度。第四,投资与预期背离。2025年全省固定资产投资下降16.5%,房地产开发投资下降23.0%。县域房地产开发投资合计253.21亿元,占全省27.24%;文昌下降81.0%、琼海下降72.0%、定安下降68.3%、屯昌下降57.2%。房地产投资深度调整,对以房地产为主要投资来源的县域影响尤为直接。
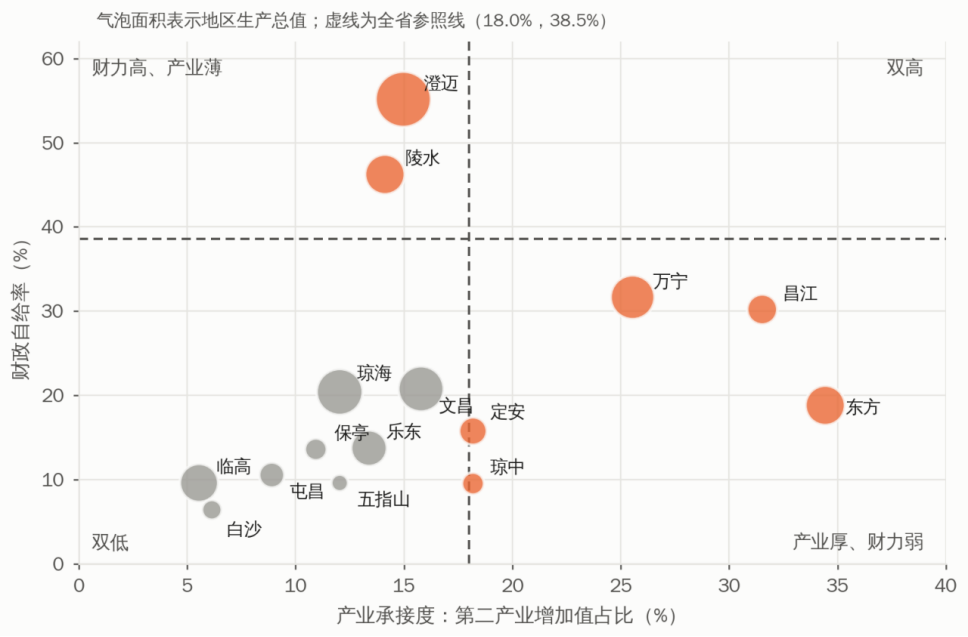
说明:横轴为第二产业增加值占地区生产总值比重,纵轴为地方一般公共预算收入占一般公共预算支出比重,两项均由本报告计算;气泡面积表示地区生产总值;虚线为全省参照线,分别为18.0%与38.5%。把“产业承接度”与“财政自给率”两个维度交叉观察,2025年没有任何一个县域进入同时高于全省参照线的“双高”象限。这意味着,海南目前还没有一个既有相当工业基础、又有相当财政自给能力的县域。澄迈、陵水位于“财力高、产业薄”象限,财力主要来自数字经济和现代服务业园区、滨海度假地产与旅游服务,风险在于财源结构较为单一。东方、昌江、万宁、琼中、定安位于“产业厚、财力弱”象限,虽有一定工业体量,但税收留存有限,其中东方、昌江、万宁最有条件率先承接自由贸易港加工类政策。其余8个县域处于“双低”象限,但问题并不相同:文昌、琼海是新兴产业尚未形成规模,临高、乐东是农产品加工缺位,五指山、保亭、白沙以及同处中部生态保育区的琼中,则需要实行有别于其他县域的考核与支持方式。因此,海南县域整体仍处于“制度供给已经完成、产业承接尚未形成、留存机制仍需建立”的阶段。县域已经越过“争取政策”的阶段,正在进入“用好政策”的阶段。针对上述结构和约束,报告提出以“接政策于厂、留流量于县”为总抓手,推动县域增长从依赖政策外部注入与房地产投资拉动,转向依靠加工增值与本地消费的内生积累。接政策,首先要把加工环节真正放到县里。农业大县应把农产品加工作为承接政策的第一抓手,推动热带农产品由原料供给向加工增值延伸;县级投资应优先补齐标准厂房、污水处理、蒸汽供应、冷链仓储、检验检测等共性设施;把“小升规”作为产业政策的常规工作;对有省级重点园区依托和没有省级重点园区的市县实行差别化目标。留流量,关键不是继续追求接待人次,而是培育能够承接流量的商贸主体和消费场景。陵水、琼海、万宁、文昌等地应重点培育限额以上零售与餐饮主体,建设特色商业街区和夜间消费场景,把热带水果、水产品、咖啡、茶叶、黎锦等本地产品送进旅游消费链条,并提高本地企业、本地就业和村集体经济组织参与旅游服务的比例。造县城,是接政策和留流量的空间前提。产业链中的研发、设计、检测、物流、金融和人力资源服务需要县城功能支撑;教育、医疗、住房和市政设施应更多按实际服务人口安排;提高就业质量和居民收入,才是增强县城人口承载力的根本。联山海,是破解县域单体规模小、要素分散的现实路径。中部市县提供原料和生态产品,沿海市县提供加工、检测、仓储和出口通道,并在税收分成、统计归属和考核评价上形成稳定安排;同时推进园区共建、飞地合作,以交通和冷链降低从田间地头到加工厂、从加工厂到口岸的全链条成本。固财源,是前述工作的保障。县域考核应由总量导向转向结构导向,重点观察第二产业增加值占比、规模以上工业企业数量、社会消费品零售总额与接待过夜人数之比、地方一般公共预算收入与支出之比;中部生态保育区应建立稳定的生态补偿长效机制;同时警惕非税收入占比偏高,并为房地产周期下行与自由贸易港政策周期上行的叠加做好过渡安排。报告提出四条可观测判据:若2027年前后,第二产业占比高于全省水平的县域由5个增至8个以上、第二产业负增长的县域降至3个以内,说明“产段”开始打通;若农产品加工业总产值与农业总产值之比接近或达到1:1,且主要农业大县第二产业增速连续两年高于第一产业,说明“厚农”开始向“厚工”延伸;若琼海、陵水、万宁、文昌中至少两地的流量留存度升至2500元/人次以上,说明“城段”漏损开始修复;若县域整体财政自给率由24.70%回升至30%以上,低于10%的市县由4个减至2个以内,说明财源建设取得实质进展。面向“十五五”,报告提出承接型、分化型和滞后型三种情景,并认为在不采取额外干预措施的条件下,政策效应主要在已有重点园区的市县率先显现、县域内部差距继续拉大的“分化型演进”可能性最高。三种情景的分水岭,是2026至2027年县域产业载体建设的实际进度。海南县域的特殊之处,在于自由贸易港政策、全域省直管市县体制和高密度旅游流量同时存在。政策与资金能够解决“可不可以”的问题,却不能自动解决“能不能”的问题。厂房、工序、商贸主体、县城功能和专业人才,才是制度红利落地的真正载体。海南县域能否完成“由覆盖到承接”的转换,将在未来三至五年内见分晓。天和数智是天和经济研究所倾力打造的数字化智库与产业研究服务矩阵,长期深耕城市与县域发展、现代化产业体系、战略性基础设施及宏观政策解读,为各级决策部门、投融资机构及企业实体提供高穿透力的高端智力支撑。更多前沿区域经济与县域突围深度研究,均可在平台一站式解锁。
打开微信,搜索并登录“天和数智”小程序,查询《海南省县域经济发展报告(2026)》,即可阅读全文。
报告全文请登录天和数智小程序-报告栏目 查阅
- 下一条:广东省县域经济发展报告(2026)
- 相关文章
- 2025《中国千强上市公司发展报告》(上)2025-12-18
- 天和经济研究所《城市发展要参》第十期2025-08-29
- 天和经济研究所《城市发展要参》第九期2025-08-22
- 天和经济研究所《城市发展要参》第三十二期2026-01-30
- 2025《中国千强上市公司发展报告》(下)2025-12-18
- 天和经济研究所《城市发展要参》第二十九期2026-01-09
- 天和经济研究所《城市发展要参》第十四期2025-09-26
- 天和经济研究所《城市发展要参》第十九期2025-10-31
- 天和经济研究所《城市发展要参》第二十八期2026-01-04
- 天和经济研究所《城市发展要参》第十八期2025-10-24
- 天和经济研究所《城市发展要参》第二十七期2025-12-26
- 天和经济研究所《城市发展要参》第三十期2026-01-16
- 天和经济研究所《城市发展要参》第十七期2025-10-17
- 天和经济研究所《城市发展要参》第二十六期2025-12-19
- 天和经济研究所《城市发展要参》第三十一期2026-01-23